中国数据存储市场调研报告
一、引言
随着数字化转型的深入推进,数据已成为继土地、劳动力、资本、技术之后的第五大生产要素。中国作为全球第二大经济体,数据存储市场在政策引导、技术演进与需求爆发的多重驱动下,呈现出高速增长与结构升级并存的特征。本报告旨在梳理中国数据存储市场的规模、结构、竞争格局及发展趋势,为产业参与者与决策者提供参考。
二、市场规模与增长动力
1. 总体规模
据第三方机构统计,2023年中国数据存储市场规模约为4200亿元人民币,同比增长约12.8%。其中,企业级存储占比约65%,消费级存储占比约20%,云存储服务占比约15%。预计到2027年,整体市场规模有望突破8000亿元,年均复合增长率(CAGR)保持在14%以上。
- 核心增长动力
- 政策驱动:东数西算工程、数字中国建设整体布局规划、数据安全法等政策持续释放制度红利。
- 数据爆发:物联网、AI大模型、4K/8K视频、自动驾驶等场景产生海量非结构化数据,对存储容量与性能提出更高要求。
- 国产替代:信创产业加速推进,党政、金融、电信等关键行业对本土存储产品的采购比例显著增加。
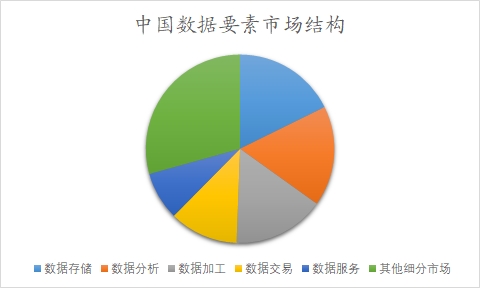
三、市场结构分析
- 产品类型
- 企业级存储:包括全闪存阵列、混合闪存阵列、分布式存储、超融合基础设施(HCI)等。2023年全闪存市场增速超20%,分布式存储在视频监控、大数据分析领域应用广泛。
- 消费级存储:移动硬盘、U盘、闪存卡等,市场趋于饱和,但高速移动固态硬盘(PSSD)和私有云存储(NAS)增长较快。
- 云存储:阿里云、腾讯云、华为云等厂商主导,对象存储、块存储、文件存储服务收入增长强劲。
- 行业应用
- 互联网与云计算:占比约30%,为最大下游。
- 政府与公共事业:占比约18%,受信创与智慧城市推动。
- 金融:占比约15%,对高可靠、低延迟存储需求刚性。
- 电信:占比约12%,5G消息、边缘计算带动分布式存储需求。
- 医疗、教育、制造、能源等:合计占比约25%,医疗影像、工业质检等场景增速领先。
四、竞争格局
1. 国际厂商 vs 本土厂商
国际厂商(戴尔、HPE、NetApp、日立等)在高端企业级存储领域仍占一定优势,尤其在金融核心交易系统。但本土厂商(华为、浪潮、新华三、联想、曙光、宏杉科技等)凭借性价比、本地化服务和政策支持,市场份额持续提升,2023年本土品牌整体市占率已超过55%。
- 头部企业动态
- 华为:OceanStor系列全闪存与分布式存储领先,自研SSD控制器与存储操作系统。
- 浪潮:推出全闪存储平台与分布式存储,聚焦智算中心场景。
- 新华三:H3C UniStor系列,在政务、医疗行业表现突出。
- 阿里云/腾讯云:云原生存储服务(ESSD、CFS等)占据公有云市场主导。
五、技术趋势
- 全闪存化:SSD成本下降与QLC/TLC技术成熟,推动全闪存阵列向中端市场渗透。
- 分布式架构: Scale-out分布式存储成为处理海量非结构化数据的主流,软件定义存储(SDS)占比提升。
- 存算分离与存算一体:存算分离在云与数据库场景普及;存算一体面向AI推理与边缘计算探索。
- 数据压缩与去重:结合AI的智能压缩算法降低存储成本。
- 存储安全:包括防勒索、数据加密、可信存储等,成为企业采购的关键考量。
六、挑战与风险
- 供应链风险:高端存储芯片、控制器等核心部件仍依赖进口,地缘政治影响供应稳定性。
- 价格竞争:中低端市场同质化严重,厂商利润率承压。
- 数据孤岛:跨云、跨平台数据流动与统一管理仍存壁垒。
- 合规与安全:数据跨境、隐私保护等法规趋严,增加存储方案设计复杂度。
七、发展建议
- 加大研发投入:突破存储芯片、固件算法、持久内存等关键技术。
- 深耕行业场景:针对金融、医疗、制造等提供定制化存储方案。
- 拥抱云原生:推动存储与容器、微服务、AI平台深度融合。
- 完善生态合作:联合数据库、备份软件、安全厂商构建一体化解决方案。
- 关注绿色存储:降低功耗,提升单位机柜存储密度,助力双碳目标。
八、结论
中国数据存储市场正处于从“容量驱动”向“性能与智能驱动”转型的关键期。政策支持、数据爆发与国产替代构成长期利好,但供应链安全与盈利压力不容忽视,能够提供高可靠、高性能、易管理且安全合规的存储产品与服务的厂商,将赢得下一阶段的竞争主动权。
如若转载,请注明出处:http://www.yuanjiutang.com/product/44.html
更新时间:2026-09-29 02:17:47