2026年全球高带宽存储模组市场洞察与增长机会研究
一、引言
随着人工智能、大数据、云计算及高性能计算需求的爆发式增长,传统内存架构已难以满足数据密集型应用对带宽和能效的要求。高带宽存储模组(High Bandwidth Memory Module,简称HBMM)作为新一代存储解决方案,正逐步从高端服务器和AI加速器领域向更广泛的市场渗透。本报告基于2026年的市场调研数据,对全球高带宽存储模组市场的规模、驱动因素、技术趋势、竞争格局及增长机会进行全面分析,旨在为产业链参与者提供战略决策参考。
二、市场概述
2.1 定义与范围
高带宽存储模组是指采用3D堆叠DRAM技术,通过硅通孔(TSV)和微凸块互连,实现超高带宽、低功耗和小尺寸的存储模块。其典型产品包括HBM2E、HBM3、HBM3E及后续迭代,常与GPU、ASIC、FPGA等处理器通过中介层或硅桥封装在一起。本报告涵盖应用于数据中心、AI训练/推理、高性能计算、网络设备及消费电子等领域的HBMM市场。
2.2 市场规模与预测
根据2026年上半年的调研数据,2025年全球高带宽存储模组市场规模约为58亿美元,预计到2026年底将达到94亿美元,同比增长62%。2024-2028年复合年增长率(CAGR)预计为45%。到2028年,市场规模有望突破280亿美元。增长主要受AI服务器出货量激增、云服务商资本开支扩张以及HBM在边缘计算中的渗透推动。
从出货量看,2025年全球HBM出货量约1.8亿颗,预计2026年将达3.1亿颗。其中,HBM3E占比超60%,HBM4开始小批量出货。
2.3 区域分布
- 亚太地区:主导全球HBMM市场,2025年占全球需求的78%。韩国(三星、SK海力士)和中国台湾地区(台积电)是主要生产枢纽。中国大陆在政策支持下加速追赶,但受限于先进制程设备。
- 北美地区:第二大市场,占全球需求的16%,主要由NVIDIA、AMD、Intel等AI芯片厂商驱动需求。
- 欧洲地区:占比约4%,以高性能计算和汽车电子应用为主;中东地区占比2%,聚焦主权AI基础设施。
三、市场驱动因素
3.1 AI与生成式AI的爆发
大语言模型(LLM)和生成式AI应用对显存容量与带宽的需求呈指数级增长。单颗AI加速器(如NVIDIA H100、B200)需搭配80GB至192GB HBM,且带宽需达到3TB/s以上。2026年,全球AI服务器出货量预计同比增长40%,直接拉动HBM需求。
3.2 数据中心升级与云计算资本开支
全球超大规模云服务商(AWS、Azure、Google Cloud、阿里云等)持续扩大AI基础设施投资。2026年数据中心资本开支预计增长25%,其中约30%用于AI服务器和存储系统,HBM成为关键组件。
3.3 高性能计算与科学模拟
气象预测、药物研发、流体动力学等HPC场景对内存带宽要求苛刻。HBM与CPU/GPU集成方案(如AMD MI300、Intel Ponte Vecchio等)推动HPC市场对其采用。
3.4 汽车与边缘AI
自动驾驶域控制器和车载AI推理需要高带宽、低延迟存储。虽然目前车规级HBMM用量较小,但2026-2030年将迎来增长,预计2030年占整体市场的5%。
四、技术趋势与创新
4.1 HBM4与混合键合
2026年,HBM4(JEDEC标准)成为焦点。其接口位宽从1024位翻倍至2048位,带宽超2TB/s,堆叠层数达16层。混合键合(Hybrid Bonding)技术取代微凸块,实现更高密度和更低功耗。三星、SK海力士和美光均计划2026年量产HBM4。
4.2 定制化HBM(Custom HBM)
云厂商和AI芯片厂商开始要求定制HBM,以优化特定工作负载。例如,针对Transformer模型的存内计算(PIM)HBM可减少数据搬运功耗。2026年,定制HBM占总需求的15%。
4.3 先进封装与集成
2.5D/3D封装(CoWoS、SoIC、EMIB)成为HBM与逻辑芯片集成的主流。台积电CoWoS产能2026年将翻倍,但仍供不应求。硅光子共封装(CPO)技术开始探索与HBM的融合。
4.4 功耗与散热挑战
HBM功耗占AI加速器总功耗的30%-40%。2026年,液冷和均热板方案加速普及,以应对热密度上升。
五、竞争格局与供应链
5.1 主要厂商
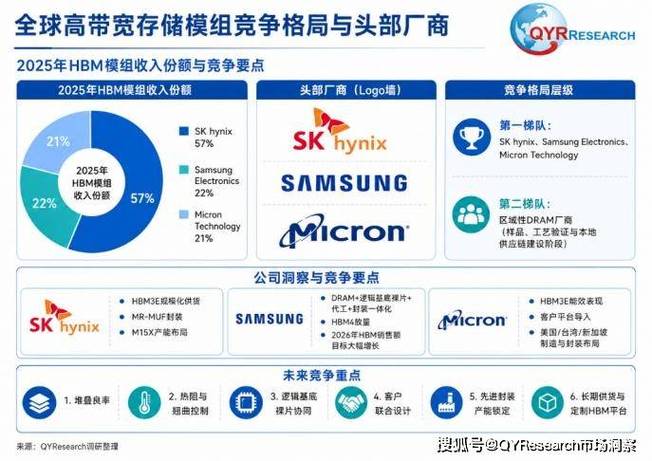
- SK海力士:市场领导者,2025年份额约55%。率先量产HBM3E,2026年HBM4先发优势明显。
- 三星电子:份额约35%,但良率问题曾拖累其HBM3E认证。2026年积极扩产,目标份额40%。
- 美光科技:份额约10%,聚焦高性能HBM3E,跳过HBM3直接进入HBM4研发待考。在HBM4上采取追赶策略。
- 中国厂商:长鑫存储、武汉新芯等努力突破,受设备出口管制影响,主要聚焦HBM2级别,2026年仍难进入主流供应链。
5.2 供应链瓶颈
- TSV与键合设备:主要供应商为应用材料、BESI、EVG等,产能紧张。
- 中介层(Interposer) :台积电CoWoS产能是瓶颈,2026年缺口约20%。
- 基板与材料:ABF载板、底部填充胶等材料供应趋紧。
5.3 价格趋势
2025年HBM均价约32美元/GB,随着产量提升和竞争加剧,预计2026年下降至25美元/GB,但高容量HBM4价格仍坚挺。
六、增长机会分析
6.1 AI推理边缘化
随着AI推理向边缘设备迁移,低功耗HBMM需求将出现。针对自动驾驶和工业机器人的HBMM模组(如HBM2E级)2026-2028年CAGR预计达50%。
6.2 存内计算(PIM)与HBM融合
三星HBM-PIM、SK海力士AiM等产品在2026年进入商用试验阶段。PIM-HBM可降低数据搬运能耗70%,在特定AI任务中极具潜力。
6.3 开放标准与 Chiplet 生态
UCIe联盟推动Chiplet互联标准,HBM作为内存芯粒(Memory Chiplet)可灵活集成。2026年,基于UCIe的HBM模组开始出现,降低定制成本。
6.4 政策与地缘机会
美国CHIPS法案、欧盟芯片法案及中国“十四五”规划均将先进存储列为重点。2026年,美国可能进一步限制HBM对华出口,促使中国加快自主替代,为国内供应商创造非美市场机会。
七、挑战与风险
- 过度依赖AI服务器:若AI投资降温,HBM需求可能大幅波动。
- 技术复杂度与良率:混合键合和HBM4良率爬坡慢,或导致供应短缺。
- 地缘政治与贸易壁垒:出口管制可能分裂市场,增加合规成本。
- 标准化滞后:JEDEC HBM4标准虽已发布,但测试与兼容性仍需时间。
八、结论与战略建议
2026年全球高带宽存储模组市场将保持高速增长,AI与HPC为核心驱动力,HBM4和混合键合技术引领创新。市场集中度高,但供应链瓶颈和地缘政治风险不容忽视。
对厂商的建议:
- 存储器厂商应加速HBM4量产,并布局定制化与PIM技术。
- 设备与材料供应商需扩大TSV、键合及封装产能。
- 云厂商与AI芯片公司应签订长期供货协议,确保HBM供应。
- 投资者可关注先进封装、测试及液冷散热等配套领域。
对中国企业的建议:
- 聚焦成熟HBM技术,突破TSV和键合关键设备。
- 发展Chiplet生态,探索基于国产中介层的替代方案。
- 利用政策支持,形成内循环供应链。
展望2027-2030年,HBM将向更高带宽(>4TB/s)、更高堆叠(20+层)和光电共封装演进,成为AI时代的基础存储支柱。
如若转载,请注明出处:http://www.yuanjiutang.com/product/48.html
更新时间:2026-09-29 01:10:51